
Сьогодні кіберспорт — це окрема індустрія з багатомільйонною аудиторією, міжнародними лігами, спонсорськими контрактами та стабільним потоком контенту протягом усього року. Для букмекерів це означає одне: більше матчів, більше ставок і можливість залучати нову аудиторію, яка дедалі менше цікавиться традиційним спортом.
Саме тому кіберспорт залишається одним із головних драйверів розвитку онлайн-беттингу. У свіжому Sportsbook Report компанії DATA.BET ця вертикаль отримала окремий великий розділ. Ми проаналізували звіт, доповнили його даними інших досліджень і розібралися, які дисципліни зараз формують ринок, чому Valorant стрімко набирає вагу, а також що відбувається з економікою кіберспортивного беттингу загалом.
Європейський iGaming продовжує зростати, незважаючи на податковий тиск
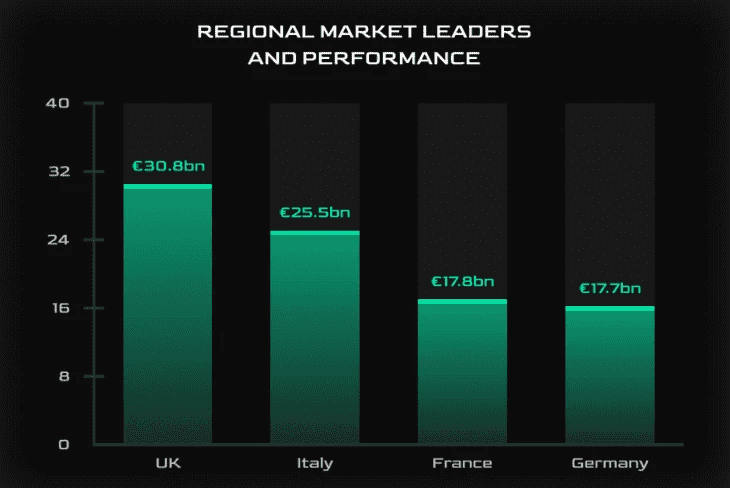
Європа залишається найбільшим гемблінг-регіоном світу. За даними European Gaming and Betting Association (EGBA), валовий ігровий дохід (GGR) європейського ринку у 2025 році досяг €123,4 млрд, що на 4% більше, ніж роком раніше. Близько 40% цієї суми вже припадає саме на онлайн-сегмент, і його частка продовжує збільшуватися.
Найбільші ринки Європи:
Велика Британія — €30,8 млрд GGR;
Італія — €25,5 млрд;
Німеччина — €17,8 млрд;
Франція — €17,7 млрд.
Одним із головних викликів для операторів залишається регулювання. У різних країнах діють різні моделі оподаткування:
у Німеччині ставка податку на беттинг становить 5,3%;
у Швеції податок на GGR сягає 22%;
у Великій Британії окремі онлайн-продукти оподатковуються за ставками до 40%;
Нідерланди у 2026 році підняли податок на азартні ігри до 37,8%.
Попри це, саме онлайн-беттинг залишається найдинамічнішим сегментом iGaming. Поширення мобільних ставок, цифрових платежів і поступова легалізація азартних ігор у різних країнах підтримують стабільне зростання ринку.
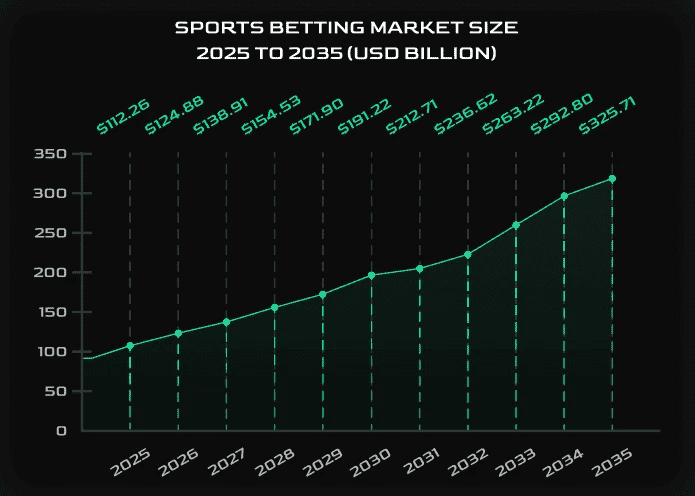
За прогнозами DATA.BET, сукупний обсяг ставок на спорт і кіберспорт у Європі до 2035 року перевищить $325 млрд, тобто майже потроїться порівняно з нинішніми показниками.
Чому букмекери все активніше інвестують у кіберспорт
Якщо раніше кіберспорт для багатьох букмекерів був лише додатковою категорією поруч із футболом чи тенісом, то зараз він дедалі частіше стає окремим напрямом розвитку продукту.
Причин кілька.
По-перше, кіберспорт практично не має сезонності. Турніри проходять протягом усього року, тому букмекер отримує стабільний потік подій без довгих пауз між сезонами.
По-друге, календар набагато щільніший, ніж у більшості традиційних видів спорту. Окрім головних міжнародних чемпіонатів, регулярно проходять регіональні ліги, онлайн-кваліфікації, академічні турніри та напівпрофесійні матчі.
По-третє, аудиторія кіберспорту значно молодша. Для операторів це можливість працювати із поколінням, яке споживає контент через Twitch, YouTube, TikTok та Discord, а не телебачення.
За оцінкою DATA.BET, серед партнерських букмекерських платформ кількість активних користувачів у кіберспорті за рік зросла на 141%. Одночасно:
GGR збільшився на 78,2%;
обсяг ставок — на 77%;
кількість укладених парі — на 41,7%.
Уже в першому кварталі 2026 року тенденція не сповільнилася. DATA.BET повідомляє, що GGR майже подвоївся порівняно з аналогічним періодом 2025 року, а оборот ставок виріс ще на 70,6%. Кількість активних гравців також збільшилася більш ніж наполовину.
Які дисципліни зараз формують ринок
Попри десятки кіберспортивних ігор, основний обсяг ставок і досі концентрується навколо кількох дисциплін.
За структурою залучення користувачів у мережі DATA.BET лідерами стали:
Counter-Strike 2 — 42,7% усієї активності;
Valorant — 28,3%;
League of Legends — 17%;
Dota 2 — 10,2%.
Інше дослідження — Global Esports Betting Monitor від Sharpr та Abios, побудоване на даних букмекерської мережі Kambi, показує схожу картину, хоча з іншими пропорціями. Там Counter-Strike забезпечує близько 57% світового обороту ставок на кіберспорт, а League of Legends — ще 27,3%. Разом ці дві дисципліни формують понад 84% глобального беттингу.
Різниця пояснюється методологією та вибіркою операторів, але загальний висновок однаковий: ринок поки що залишається доволі концентрованим.
Counter-Strike 2 залишається головною дисципліною
CS2 утримує лідерство одразу за кількома показниками.
Саме ця дисципліна має найнасиченіший міжнародний календар. Протягом року проходять ESL Pro Tour, BLAST Premier, PGL, StarLadder, IEM, Esports World Cup та десятки інших великих турнірів. Це забезпечує букмекерам практично безперервний потік матчів.
За даними DATA.BET, аудиторія Counter-Strike 2 протягом року збільшилася ще на 42,7%, що стало найкращим результатом серед усіх ключових дисциплін.
Окремо варто згадати StarLadder Budapest Major 2025. Порівняно з Perfect World Shanghai Major 2024 турнір показав дуже помітне зростання бізнес-показників:
оборот ставок — +149%;
кількість ставок — +148%;
GGR — +210%;
кількість активних користувачів — +203%.
Це добре демонструє, наскільки великі міжнародні чемпіонати здатні впливати на всю економіку кіберспортивного беттингу.
Valorant поступово виходить у вищу лігу
Якщо Counter-Strike залишається головним продуктом для букмекерів, то найшвидше розширюється саме екосистема Valorant.
За даними DATA.BET, аудиторія дисципліни за рік збільшилася на 28,3%, поступаючись лише CS2. Але ще цікавіше виглядає ситуація за межами головних міжнародних турнірів.
Напівпрофесійна сцена Valorant демонструє зростання практично за всіма ключовими показниками:
кількість турнірів і матчів — +89,1%;
оборот ставок — +43,3%;
кількість ставок — +35,7%;
прибуток операторів — +43%.
Для букмекерів це важливий сигнал. Основний потік ставок дедалі частіше формується не лише під час міжнародних чемпіонатів на кшталт Valorant Champions або Masters. Величезний обсяг активності забезпечують регіональні ліги VCT, Challengers, академічні склади та локальні чемпіонати, які рівномірно заповнюють календар протягом року.
Саме тому Valorant поступово перестає бути "другою дисципліною після CS". Для багатьох операторів це вже окремий напрям бізнесу, який дозволяє диверсифікувати ризики й не залежати від одного-двох великих турнірів.
Показово, що у першому кварталі 2026 року DATA.BET відзначила ще одну тенденцію: нові користувачі активно приходять саме через великі події Valorant. Під час турніру Valorant EMEA Clash 2026 68,6% нових гравців на партнерських платформах уперше зробили ставки саме на цей чемпіонат, а на нього припало 55,4% усіх ставок нових користувачів.
Rainbow Six — невелика дисципліна зі стабільною економікою
Rainbow Six рідко потрапляє до списку наймасовіших кіберспортивних дисциплін. Вона не може конкурувати з Counter-Strike чи League of Legends за аудиторією, однак уже понад десять років зберігає стабільну турнірну екосистему.
У 2026 році календар дисципліни залишається одним із найнасиченіших:
Six Invitational;
два BLAST R6 Major;
Esports World Cup;
регіональні ліги в Європі, Америці та Азії.
Річне зростання аудиторії становило лише 0,6%, але для букмекерів важливішою виявилася інша тенденція. DATA.BET повідомляє, що після розширення кількості маркетів і збільшення покриття матчів Rainbow Six показала значне зростання прибутковості вже у першому кварталі 2026 року. Особливо сильну динаміку продемонстрували країни Латинської Америки, де популярність дисципліни традиційно висока.
Цей приклад добре демонструє, що не кожна прибуткова дисципліна повинна мати найбільшу аудиторію. Для оператора часто важливішими є стабільний календар, прогнозована активність користувачів і широкий вибір ринків для ставок.
Чому букмекери дедалі більше уваги приділяють Tier-2 і Tier-3 турнірам
Одна з найцікавіших тенденцій останнього року — швидке зростання ролі турнірів другого та третього рівня.
Традиційно більшість операторів концентрувалися навколо Major-чемпіонатів, The International, Worlds або інших найрейтинговіших подій. DATA.BET вважає, що такий підхід уже не дозволяє максимально використовувати потенціал ринку.
За оцінкою компанії, низькорівневі турніри забезпечили до 30% загального прибутку від кіберспортивних ставок у 2025 році.
Причин кілька.
По-перше, таких матчів значно більше. Вони проходять практично щодня і забезпечують постійний контент між великими чемпіонатами.
По-друге, вони рівномірніше розподілені протягом року. Великі турніри традиційно концентруються в кількох періодах сезону, тоді як Tier-2 і Tier-3 закривають усі проміжки між ними.
По-третє, для букмекерів це додаткові можливості розширити лінію та збільшити час взаємодії користувача з платформою.
Саме тому DATA.BET прямо називає недооцінку нижчих дивізіонів однією з найпоширеніших стратегічних помилок операторів.
Кіберспорт продовжує масштабуватися як бізнес
Зростання ставок безпосередньо пов'язане із загальним розвитком індустрії.
За даними Newzoo, глобальна аудиторія кіберспорту вже перевищує 640 млн людей, а до 2027 року може наблизитися до 700 млн. Основна частина глядачів припадає на покоління до 35 років — саме ту аудиторію, за яку сьогодні конкурують букмекери, стримінгові платформи та рекламодавці.
Додатковий імпульс дають великі мультидисциплінарні події. Esports World Cup у Саудівській Аравії, який об'єднав десятки дисциплін і рекордний призовий фонд, фактично перетворився на аналог Олімпіади для кіберспорту. Подібні турніри збільшують кількість трансляцій, рекламних інтеграцій і ставок одразу в кількох дисциплінах.
Водночас оператори дедалі активніше розширюють перелік доступних маркетів. Якщо кілька років тому основний обсяг припадав на переможця матчу та тотали, сьогодні букмекери пропонують десятки додаткових варіантів: результати окремих карт, статистику гравців, кількість раундів, перші вбивства, комбіновані ринки та live-маркети. Це підвищує середній чек і збільшує кількість ставок у межах одного матчу.
Висновок
Для багатьох операторів кіберспорт перетворюється на один із ключових напрямів зростання.
Цифри це підтверджують. У 2025 році GGR від ставок на кіберспорт у партнерській мережі DATA.BET зріс на 78,2%, оборот ставок — на 77%, кількість активних користувачів — більш ніж удвічі. Уже в першому кварталі 2026 року позитивна динаміка збереглася: GGR майже подвоївся рік до року, а оборот ставок збільшився ще на 70,6%.
Ринок поступово перестає залежати лише від Counter-Strike чи Dota 2. Valorant швидко набирає вагу, нижчі дивізіони приносять дедалі більше прибутку, а стабільний турнірний календар забезпечує букмекерам постійний потік контенту без сезонних провалів.
Що кажуть арбітражники.