
У 2026 році сфера iGaming опинилася під новим тиском. Європарламент зараз активно обговорює єдиний гральний збір, який може збирати близько €1,9 млрд на рік. Це поки що лише плани, але натяк зрозумілий: онлайн-гемблінг тепер максимально залежить від податків та законів.
У цій статті ми розберемо головні тренди iGaming на цей рік у цифрах. Подивимося на свіжі звіти регуляторів, аналітику ринку та інсайти від Джоша Ходжсона, операційного директора H2 Gambling Capital, щоб чітко показати, куди рухається індустрія і до чого готуватися операторам.
ШІ та гіперперсоналізація
ШІ став одним із головних трендів, хоча його впровадження залишається нерівномірним.
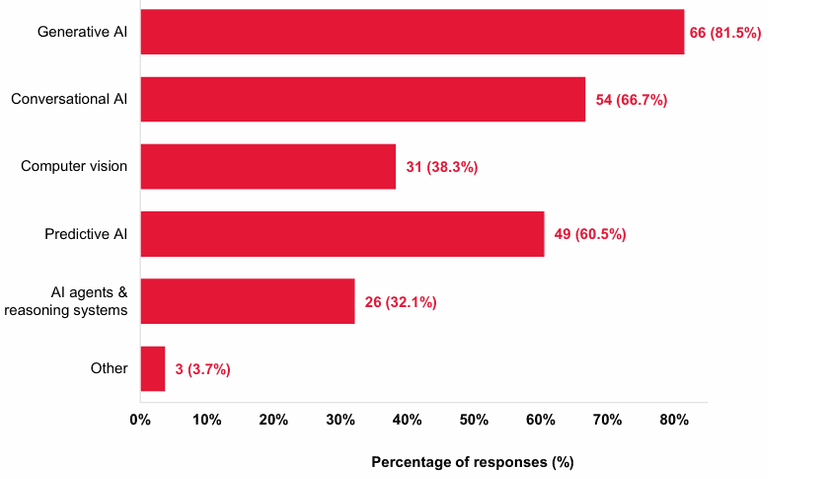
Спільний звіт Міжнародного інституту гемблінгу при Університеті Невади в Лас-Вегасі (UNLV) та KPMG за 2026 рік свідчить, що 81,5% гральних компаній використовують генеративний ШІ, 66,7% — розмовний ШІ, а 60,5% — предиктивну аналітику.
Персоналізація на базі ШІ вже застосовується в таких сферах:
Клієнтський сервіс та підтримка.
Залучення гравців та маркетинг.
Утримання клієнтів (CRM).
Бізнес-аналітика (BI) та аналіз даних.
Розробка та тестування ПЗ.
Найвища активність ШІ фіксується в операційному та продуктовому секторах:
Технології та безпека — 24,5% від усього обсягу використання ШІ.
Розробка продуктів та інновації — 24,0%.
Інструменти взаємодії з клієнтами (підтримка, маркетинг, CRM) — 18,2%.
Ризики та комплаєнс — 14,6%.
Впровадження ШІ також посилює напрям відповідальної гри. Аналітика поведінки дозволяє операторам значно раніше виявляти ознаки гральної залежності.
Дані Комісії з азартних ігор Великої Британії (UKGC) підтверджують цей вектор: у Q4 2025 року кількість взаємодій із клієнтами зросла на 32% порівняно з Q4 2024 року, і більшість із них уже автоматизовано.
Регулювання та податковий тиск у Європі
Регулювання та оподаткування безпосередньо визначають маржинальність, маркетингові стратегії, продуктові рішення та вибір цільових ринків для операторів.
Наприклад, Велика Британія у 2026 році зіткнулася зі значним фіскальним тиском. Служба доходів та митництва (HMRC) затвердила зміни до гральних зборів, які набули чинності з 1 квітня 2026 року:
Податок на дистанційний гемблінг зріс із 21% до 40%.
Запроваджено нову 25% ставку на дистанційний беттінг.
Скасовано збір на бінго.
Очікується, що ці зміни приноситимуть понад £1 млрд на рік.
Нідерланди — ще один показовий приклад із посиленням правил реклами онлайн-гемблінгу. Оператори зобов'язані виключити вплив на вразливі групи (зокрема осіб до 24 років) і доводити, що щонайменше 95% охопленої онлайн-рекламою аудиторії — це люди віком від 24 років.
На рівні ЄС тривають активні дебати щодо загальноєвропейського грального збору. Брюссель розглядає його як варіант для фінансування бюджету на 2028-2034 роки.
Масштаби обговорення:
Єврокомісія оцінює потенційні надходження у близько €1,9 млрд на рік.
За повний бюджетний цикл (2028-2034 рр.) сума сягне близько €13,3 млрд.
Це значно менше за первинну оцінку у майже €28 млрд, яку пропонував віцепрезидент Європарламенту Віктор Негреску.
Впровадження будь-якого нового джерела фінансування ЄС потребує одностайної підтримки всіх 27 країн-членів.
Тренди європейського онлайн-гемблінгу не можна оцінювати лише за прогнозами зростання — у 2026 році ринок дедалі більше формується під впливом податкового тиску та політичних дискусій.
Джош Ходжсон, операційний директор H2 Gambling Capital, у коментарі для European Gaming зазначив, що цей тиск безпосередньо впливає на каналізацію (перехід гравців до легальних операторів):
“Оподаткування та регулювання діють виключно на ліцензованих операторів. Коли податки стають надто високими, а правила — обмежувальними, легальний бізнес втрачає можливість конкурувати з неліцензованими майданчиками в плані вигідних цін, коефіцієнтів, бонусів та RTP”.
Live-казино та формати ігрових шоу
Дослідження UKGC свідчить, що 29% опитаних грали в live-рулетку протягом останніх 12 місяців (друге місце серед настільних онлайн-ігор), а 27% — у live-блекджек.
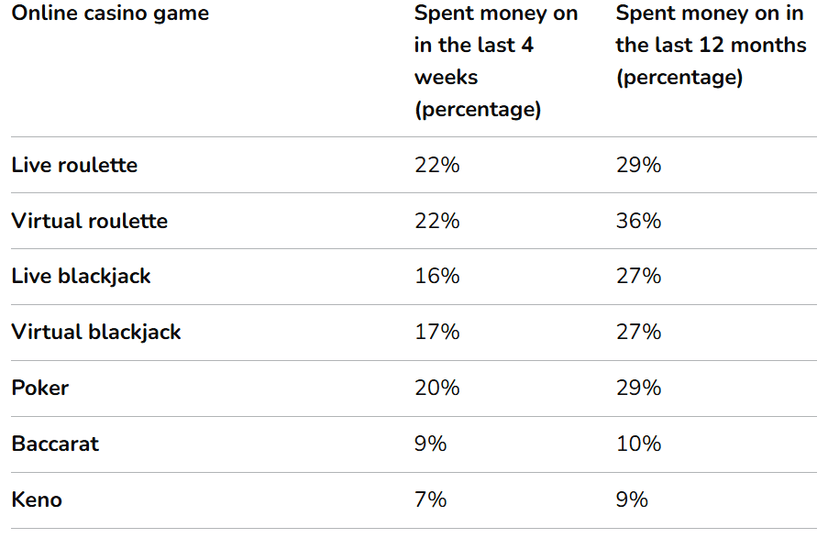
Для постачальників цей тренд вимагає регулярного оновлення контенту та розширення студійних потужностей. Наприклад, у 2025 році компанія Evolution запустила:
22 нові live-ігри
Близько 2 000 live-столів
24 студії по всьому світу
Формати ігрових шоу також трансформують індустрію. Evolution представила Ice Fishing як своє перше швидкісне ігрове шоу, а тайтли на кшталт Red Baron та Race Track демонструють успішне поєднання динамічних цифрових форматів із живими ведучими на окремих ринках.
Криптовалюта, стейблкоїни та Web3
Крипта та Web3 зберігають актуальність в iGaming завдяки зручності для транзакцій, криптогаманців, партнерських виплат та залучення певної категорії гравців. Стейблкоїни забезпечують швидкі трансскордонні перекази там, де банківські операції є повільними або дорогими.
Проте модель криптоказино не стає мейнстримом на регульованих європейських ринках. Джош Ходжсон пов'язує зростання сегмента переважно з офшорним сектором:
“Офшорний ринок збільшується через жорсткіші регуляторні обмеження та стрімкий розвиток криптоказино. Це підвищило доходи офшорів із €12 млрд у 2021 році до €20 млрд у 2026 році, а до 2031 року ми очікуємо зростання до €26 млрд”.
Тут у гру вступає регламент MiCA: хоча він не регулює гемблінг безпосередньо, він встановлює правила для пов'язаних із ним криптосервісів. Це перетворює використання крипти/Web3 на питання комплаєнсу, а не лише як платіжку.
Ринки прогнозів стають мейнстримом
Ставки на результати подій активно заходять у сферу беттінгу. За даними SOFTSWISS, обсяг транзакцій у цьому сегменті з січня 2024 по січень 2026 року зріс аж у 393 рази — з $32,2 млн до $12,6 млрд.
Головний драйвер — це зв'язок зі спортом:
Спорт став найпопулярнішою категорією серед користувачів платформ Kalshi та Polymarket.
У штатах із легальним беттінгом такі майданчики вже забрали собі близько 7% від загального обсягу ставок.
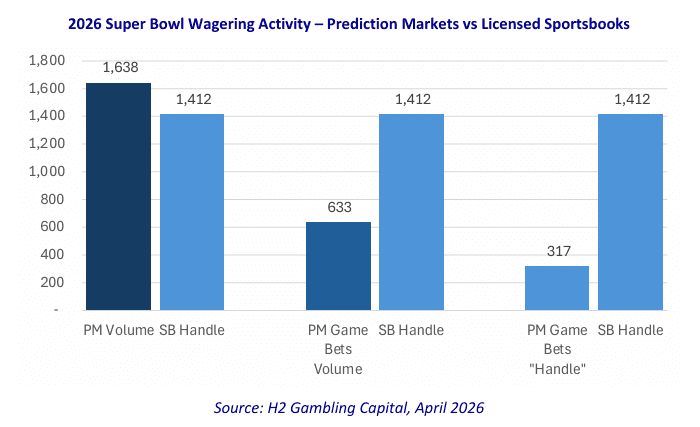
Тільки на Супербоул-2026 через ринки прогнозів поставили $1,638 млрд.
Консолідація, M&A та зрілість ринку
Великі компанії дедалі частіше купують менші (M&A), оскільки працювати на регульованих ринках стає дедалі дорожче. Високі податки, вартість ліцензій та витрати на комплаєнс дають перевагу гігантам — у них просто більше грошей, щоб покривати ці витрати й залишатися в плюсі.
Приклади з 2026 року:
Evoke (власники William Hill та 888) нещодавно погодилися на поглинання за £243 млн. Причина проста: компанію сильно притиснули нові британські податки та величезний борг у £1,8 млрд. Водночас холдинг Intralot не розгубився і розглядає весь цей переполох на ринку як чудовий шанс масштабувати свій бізнес.
Entain (ви точно знаєте їхні бренди Ladbrokes, Coral, bwin чи partypoker) зараз активно розпродає активи, щоб швидше розплатитися з боргами. Вони вже віддали 20% акцій свого бізнесу в Центральній та Східній Європі партнерам з EMMA Capital за €425 млн. І це лише початок — компанія планує повністю піти з цього регіону, аби хоч якось впоратися з новими податковими витратами у тій же Великій Британії.
Великий масштаб бізнесу стає єдиним способом зберегти маржу. У майбутньому великим холдингам буде значно простіше запускати нові продукти та конкурувати.
Mobile-first та нові ринки зростання
Ставка на мобільні пристрої — один із головних трендів, адже індустрія росте саме в тих регіонах, де люди звикли робити абсолютно все через смартфони.
Бразилія — найяскравіший приклад. На початку 2025 року тут нарахували 217 млн мобільних підключень (це 102% від населення, бо багато хто має по кілька SIM-карт) та 183 млн користувачів інтернету. Після відкриття легального ринку в січні 2025 року бразильці щомісяця ставлять в онлайні до 30 млрд реалів (близько £4,3 млрд).
Інші перспективні ринки теж демонструють тотальне домінування мобільного зв'язку (дані за 2025 рік):
Мексика: 127 млн мобільних підключень (96,5% населення).
Кенія: 68,8 млн підключень (121% населення).
Для операторів висновок простий: у новій хвилі розвитку iGaming вирішальними будуть зручний мобільний дизайн та локальні методи оплати.
Прогнози на найближчий рік: за чим стежити
Головні тренди для iGaming на 2026/27 рр пов'язані з тим, як саме оператори долатимуть зростання витрат та нові правила:
ШІ стане більш практичним. Його продовжать використовувати в саппорті, CRM, оцінці ризиків, маркетингу та тестуванні, хоча темпи впровадження у компаніях будуть різними.
Регулювання визначить вибір ринків. Високі податки та жорсткі обмеження реклами збільшать витрати на комплаєнс, що безпосередньо вплине на інвестиційні рішення операторів.
Live-казино збереже позиції. Нові формати допоможуть провайдерам виділитися на тлі конкурентів, але через витрати на студії та ведучих цей сегмент залишається дорогим для масштабування.
Крипта залишиться актуальною. Вона й надалі буде зручним інструментом для платежів та виплат афілейтам, але в регульованій Європі фокус повністю зміститься на легальні інфраструктурні сервіси.
Масштаб бізнесу матиме більше значення. Консолідація та угоди M&A залишаться в топі, оскільки великим холдингам значно простіше поглинати додаткові витрати.
Майбутнє iGaming буде за тими операторами, які зможуть рости, тримаючи під жорстким контролем регуляторні вимоги та підлаштовуючись під особливості локальних ринків.
Що кажуть арбітражники.