
Арбітраж трафіку на Латинську Америку має одну ключову особливість, яка часто недооцінюється на старті — платіжна інфраструктура тут працює за іншою логікою, ніж у США чи Європі. Навіть за якісного трафіку, релевантного оферу та добре оптимізованої воронки, фінальна конверсія значною мірою залежить від того, наскільки правильно підібрані платіжні методи. У цьому контексті локальні платіжки в ЛатАм стають не просто додатковою опцією, а критичним фактором, який може змінити економіку кампанії.
Особливості платіжної поведінки в Латинській Америці
Платіжні методи Латинської Америки формуються під впливом кількох системних факторів: історичної недовіри до банків, нерівномірного доступу до фінансових сервісів та високої ролі готівки в повсякденних розрахунках. Це створює специфічну модель поведінки, яку необхідно враховувати при побудові воронок.
Чому користувачі не довіряють карткам і PayPal?
Недовіра до міжнародних платіжних систем пов’язана з кількома причинами:
Часті випадки шахрайства та слабкий рівень захисту споживачів у минулому.
Низька фінансова грамотність у частини аудиторії.
Страх перед онлайн-транзакціями, особливо на незнайомих сайтах.
Обмежений доступ до кредитних і навіть дебетових карток.
Навіть користувачі, які мають банківську карту, не завжди готові використовувати її онлайн, що пов’язане з історичним підґрунтям платіжних методів Латинської Америки. За даними Findevgateway, у 2011 році менше ніж 3% населення у ЛатАм та Карибському басейні здійснювали або отримували платежі за допомогою електронних гаманців чи мобільних фінансових рахунків.
За даними опитування Global Findex, проведеного Світовим банком, до 2021 року показник користувачів цифрових фінансових продуктів зріс до 40%. Загалом рівень використання карткових платежів у багатьох країнах регіону суттєво нижчий, ніж у розвинених економіках, а частка альтернативних методів стабільно зростає.
Роль готівки та локальних методів
Готівка залишається важливим елементом фінансової системи. У багатьох сценаріях вона трансформується в цифрові платежі через посередників — саме тут з’являються локальні платіжки в ЛатАм.
Типова модель виглядає так:
Користувач оформляє замовлення онлайн.
Отримує платіжний код або квитанцію.
Оплачує її готівкою в офлайн-точці (магазин, кіоск, банк).
Це дозволяє залучити аудиторію, яка не має банківської карти; не довіряє онлайн-платежам та віддає перевагу фізичному підтвердженню транзакції.
Водночас швидко розвиваються мобільні платежі та банківські перекази в реальному часі (наприклад, через локальні системи), які поєднують зручність і відносно високий рівень довіри.
Як це впливає на конверсію (CR)?
Відсутність звичних для користувача платіжних опцій часто призводить до втрати ліда на фінальному етапі. Основні механіки впливу:
Drop-off на чекауті — якщо користувач не бачить знайомого способу оплати, то не завершує транзакцію.
Зниження довіри — незнайомі платіжні системи викликають сумніви навіть за умови високої мотивації до покупки.
Технічні бар’єри — не всі користувачі можуть швидко пройти процес оплати карткою або через міжнародні сервіси.
Це означає, що навіть сильна зв’язка може демонструвати слабкий CR лише через невідповідність платіжної частини локальним очікуванням. І навпаки: правильна інтеграція платіжних методів здатна суттєво підвищити конверсію без змін у креативах чи трафіку.
Топ локальних платіжок у ЛатАм і як вони працюють
Локальні платіжки в ЛатАм відрізняються не лише назвами чи географією покриття, а й логікою взаємодії з користувачем. Частина з них базується на банківських переказах у реальному часі, інші — на офлайн-оплаті готівкою через партнерські точки. Нижче — ключові платіжні методи Латинської Америки, які найчастіше використовуються в e-commerce та арбітражних воронках.
Pix (Бразилія)
Pix — це державна система миттєвих платежів, запущена Центральним банком Бразилії. Вона стала стандартом де-факто для онлайн-розрахунків у країні.
Як проходить платіж:
Користувач обирає Pix на чекауті.
Отримує QR-код або платіжний ключ.
Відкриває мобільний банкінг і підтверджує оплату.
Транзакція зараховується майже миттєво.
Pix система не потребує введення реквізитів картки; працює 24/7 без комісій для користувача та має високий рівень довіри, оскільки це державна ініціатива.
Pix суттєво вплинула на те, як приймають платежі з Латинської Америки саме в Бразилії — у багатьох нішах система миттєвих платежів дає більшу частку оплат, ніж карти.
Boleto Bancário (Бразилія)
Boleto — один із найстаріших і досі актуальних методів оплати, орієнтований на користувачів без карток або тих, хто віддає перевагу готівці.
Що важливо для цього методу:
Високе охоплення аудиторії.
Нижчий CR порівняно з миттєвими методами через затримку.
Часто кращий approve rate у певних вертикалях.
Після оформлення замовлення користувач отримує boleto (платіжний документ із штрих-кодом). Потім оплачує його у банку, через термінал або онлайн через банкінг. Підтвердження платежу може займати до 1–3 днів.
OXXO (Мексика)
OXXO — це не банк, а велика мережа роздрібних магазинів, яка виконує функцію платіжного посередника. Як це виглядає для користувача:
На чекауті формується платіжний код.
Користувач іде до найближчого магазину OXXO.
Оплачує замовлення готівкою.
Платіж підтверджується протягом кількох годин або наступного дня.
OXXO відзначається такими особливостями, як доступність (тисячі точок по країні); зрозуміла модель для масового користувача та критично важливий канал для аудиторії без банківських рахунків.
PSE (Колумбія)
PSE (Pagos Seguros en Línea) — це система онлайн-переказів між банківськими рахунками. Механіка процесу оплати:
Користувач обирає PSE.
Перенаправляється на сторінку свого банку.
Авторизується та підтверджує платіж.
Повертається на сайт після завершення.
Система Pagos Seguros en Línea має ряд переваг: швидке підтвердження; висока довіра, оскільки оплата проходить через банк; популярність серед користувачів із банківськими рахунками, але без активного використання карток.
У підсумку, локальні платіжки в ЛатАм покривають різні сегменти аудиторії — від повністю cash-based користувачів до тих, хто активно користується мобільним банкінгом. Саме ця різноманітність пояснює, чому універсального платіжного рішення для регіону не існує, а ефективність воронки напряму залежить від адаптації під конкретне ГЕО.
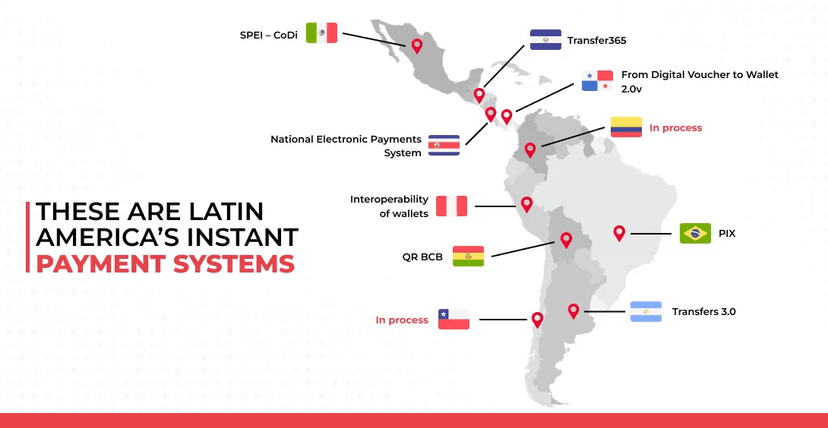
Платіжні системи ЛатАм за матеріалами Latinia.com
Чому локальні платіжки конвертять краще за PayPal і карти?
Порівняння локальних платіжних рішень із класичними інструментами на кшталт карток або PayPal часто показує суттєву різницю у фінальній конверсії. У Латинській Америці ця різниця не є випадковою — вона формується під впливом поведінкових, інфраструктурних і навіть культурних факторів. Саме тому локальні платіжки в ЛатАм у багатьох вертикалях стабільно демонструють кращий CR.
1. Фактор довіри
Користувач значно охочіше взаємодіє з тим, що йому знайоме. Локальні методи, як правило, асоціюються з:
національними банками або державними ініціативами (наприклад, Pix);
відомими офлайн-брендами (OXXO);
сервісами, які вже використовуються у повсякденному житті.
За даними матеріалів у International Journal of Bank Marketing, в країнах з нижчим рівнем фінансової інклюзії локальні рішення частіше виграють за рахунок довіри, навіть якщо технічно вони менш зручні.
2. Доступність без банківської карти
Велика частина аудиторії просто не має можливості оплатити карткою. У цьому випадку альтернативи фактично немає.
Локальні платіжні методи Латинська Америка покривають такі сценарії:
Оплата готівкою через точки (OXXO, Boleto).
Переказ із банківського рахунку без використання картки (PSE, SPEI).
Мобільні гаманці без класичного банкінгу.
Така платіжна ситуація дозволяє розширити платоспроможну аудиторію та залучити користувачів, які інакше просто випали б із воронки.
У контексті арбітражу трафіку на Латам це прямо впливає на масштабування — без локальних платіжок частина трафіку апріорі не монетизується.
3. Простота і звичний UX
Навіть якщо користувач має карту, це не означає, що обере її для оплати. Важливу роль відіграє сценарій дії.
Порівняння зручностей користування виглядає так:
Картка/PayPal: введення даних; можливі помилки; додаткові перевірки (3D Secure); страх списання коштів.
Локальні методи: QR-код (Pix); редирект у знайомий банкінг (PSE);оплата в найближчій точці (OXXO).
Менша кількість “точок тертя” означає вищу ймовірність завершення платежу. Особливо це помітно на мобільному трафіку, який домінує в регіоні.
4. Вплив на метрики: не лише CR
Перевага локальних методів проявляється не тільки у конверсії в оплату. Вони також можуть впливати на інші ключові показники:
Approve rate — у деяких вертикалях вищий через менший рівень чарджбеків;
Refund rate — часто нижчий для готівкових або банківських методів;
Retention (у підписках) — залежить від типу платіжки, але може бути стабільнішим у локальних рішеннях.
Водночас варто враховувати компроміси: наприклад, відкладені платежі (як у Boleto) можуть знижувати швидкість обігу коштів.
У підсумку, локальні платіжки виграють не через одну конкретну перевагу, а через поєднання факторів: довіри, доступності та відповідності звичкам користувача.
Як інтегрувати локальні платіжні методи в воронку?
Інтеграція платіжних рішень у Латинській Америці — це не лише технічне підключення через PSP, а й адаптація всієї платіжної частини воронки під очікування користувача.
Тож як приймати платежі з Латинської Америки? Для цього зазвичай використовуються міжнародні або регіональні PSP (payment service providers), які вже мають інтеграції з локальними системами.
Найпоширеніші варіанти:
Глобальні провайдери (наприклад, Stripe, Adyen — з обмеженнями залежно від ГЕО);
Регіональні рішення (EBANX, dLocal, PagSeguro, Mercado Pago);
Агрегатори, орієнтовані на high-risk вертикалі (часто використовуються в арбітражі трафіку на Латам).
Вибір PSP впливає на доступний пул платіжних методів, комісії, швидкість виплат, approve rate. На практиці один і той самий метод (наприклад, Pix) може давати різні результати залежно від провайдера через різницю в антифроді або UX.
Найпопулярніші платіжні методи Латинської Америки повинні бути першими у списку, а не захованими в інших способах. Візуальними тригерами довіри можна вважати логотипи локальних платіжок, пояснення короткими фразами (“оплата готівкою в магазині”, “миттєвий банківський переказ”).
Що коротший шлях до підтвердження платежу — то вищий CR. Зайві поля або редиректи без пояснення знижують конверсію. Для менш очевидних методів (наприклад, Boleto або OXXO) варто додати коротку інструкцію прямо на чекауті.
Вплив платіжок на ROI і юніт-економіку
Платіжна частина воронки безпосередньо впливає на ключові фінансові метрики: від базового CR до підсумкового ROI. У випадку платіжних методів Латинської Америки цей вплив особливо помітний, оскільки вибір платіжного методу часто визначає, чи відбудеться транзакція взагалі.
Інтеграція локальних рішень зазвичай призводить до змін у кількох показниках одночасно:
CR (conversion rate)
Зростає за рахунок відповідності платіжних сценаріїв очікуванням користувача. У деяких ГЕО різниця між картками та локальними методами може сягати десятків відсотків.
EPC (earnings per click)
Збільшується як наслідок вищого CR. Навіть без змін у трафіку чи креативах дохід з кліка зростає.
Approve rate
Часто вищий для локальних платіжок, особливо тих, що не передбачають чарджбеків (готівкові або банківські перекази).
Chargeback/refund rate
Зазвичай нижчий, ніж у карткових платежах, що позитивно впливає на чистий дохід.
Водночас слід враховувати, що не всі методи дають миттєвий ефект. Наприклад, відкладені платежі можуть тимчасово “розмивати” показники в реальному часі.
В арбітражі на Латам нерідко трапляються ситуації, коли трафік має нормальний CTR, лендинг дає прийнятний рівень залучення, але фінальний CR залишається низьким. Причина часто саме в платіжному етапі.
Додавання релевантних платіжних методів може повернути частину користувачів, які раніше “відвалювались”; підвищити довіру до оферу; збільшити кількість завершених транзакцій без змін у верхній частині воронки.
Це один із небагатьох інструментів, який дозволяє покращити результат без збільшення бюджету на трафік.
Щоб оцінити реальний ефект, варто дивитись не лише на CR, а на повну економіку.
Спрощений приклад:
Було:
CR = 1%, payout = $50, EPC = $0.50
Після додавання локальних платіжок в ЛатАм стало:
CR = 1.5%, payout = $50, EPC = $0.75
Навіть без зміни інших параметрів різниця в EPC становить +50%. Якщо масштабувати це на обсяг трафіку, вплив на прибуток стає суттєвим.
Але важливо враховувати додаткові фактори, такі як комісії PSP (іноді вищі для локальних методів); затримки виплат; різницю в approve rate між методами.
Висновок
Практика показує, що коректний підбір та інтеграція платіжних методів — від Pix і PSE до OXXO та Boleto — дозволяє не лише підвищити CR, але й покращити юніт-економіку без змін у трафіку. У контексті арбітражу трафіку на Латам це один із найбільш прикладних і вимірюваних способів оптимізації. Розуміння того, як приймати платежі з Латинської Америки з урахуванням локальних звичок і обмежень, стає не додатковою перевагою, а базовою умовою стабільної роботи на цьому ринку.
Що кажуть арбітражники.