
Сегодня киберспорт — это отдельная индустрия с многомиллионной аудиторией, международными лигами, спонсорскими контрактами и стабильным потоком контента в течение всего года. Для букмекеров это означает одно: больше матчей, больше ставок и возможность привлекать новую аудиторию, которая всё меньше интересуется традиционным спортом.
Именно поэтому киберспорт остаётся одним из главных драйверов развития онлайн-беттинга. В свежем Sportsbook Report компании DATA.BET эта вертикаль получила отдельный большой раздел. Мы проанализировали отчёт, дополнили его данными других исследований и разобрались, какие дисциплины сейчас формируют рынок, почему Valorant стремительно набирает вес, а также что происходит с экономикой киберспортивного беттинга в целом.
Европейский iGaming продолжает расти, несмотря на налоговое давление
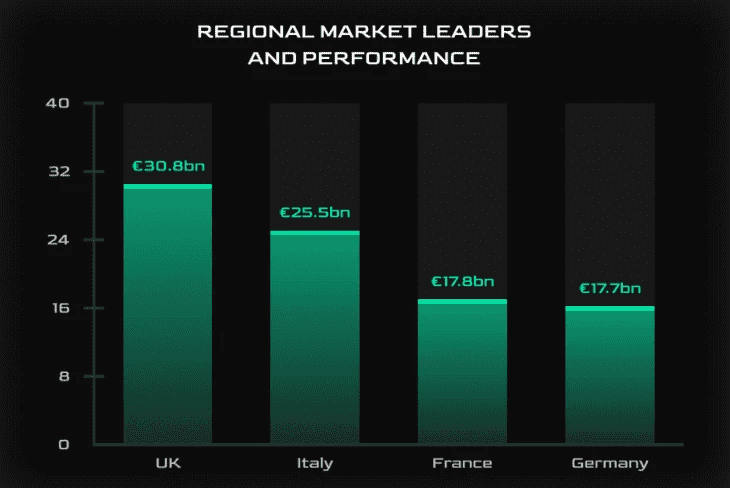
Европа остаётся крупнейшим гемблинг-регионом мира. По данным European Gaming and Betting Association (EGBA), валовый игровой доход (GGR) европейского рынка в 2025 году достиг €123,4 млрд, что на 4% больше, чем годом ранее. Около 40% этой суммы уже приходится именно на онлайн-сегмент, и его доля продолжает увеличиваться.
Крупнейшие рынки Европы:
Великобритания — €30,8 млрд GGR;
Италия — €25,5 млрд;
Германия — €17,8 млрд;
Франция — €17,7 млрд.
Одним из главных вызовов для операторов остаётся регулирование. В разных странах действуют разные модели налогообложения:
в Германии ставка налога на беттинг составляет 5,3%;
в Швеции налог на GGR достигает 22%;
в Великобритании отдельные онлайн-продукты облагаются налогом до 40%;
Нидерланды в 2026 году подняли налог на азартные игры до 37,8%.
Несмотря на это, именно онлайн-беттинг остаётся самым динамичным сегментом iGaming. Распространение мобильных ставок, цифровых платежей и постепенная легализация азартных игр в разных странах поддерживают стабильный рост рынка.
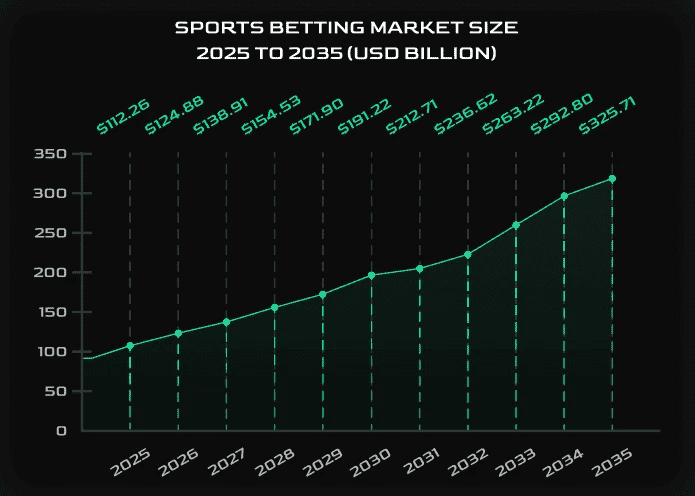
По прогнозам DATA.BET, совокупный объём ставок на спорт и киберспорт в Европе к 2035 году превысит $325 млрд, то есть почти утроится по сравнению с текущими показателями.
Почему букмекеры всё активнее инвестируют в киберспорт
Если раньше киберспорт для многих букмекеров был лишь дополнительной категорией рядом с футболом или теннисом, то сейчас он всё чаще становится отдельным направлением развития продукта.
Причин несколько.
Во-первых, киберспорт практически не имеет сезонности. Турниры проходят в течение всего года, поэтому букмекер получает стабильный поток событий без долгих пауз между сезонами.
Во-вторых, календарь гораздо плотнее, чем у большинства традиционных видов спорта. Помимо главных международных чемпионатов, регулярно проходят региональные лиги, онлайн-квалификации, академические турниры и полупрофессиональные матчи.
В-третьих, аудитория киберспорта значительно моложе. Для операторов это возможность работать с поколением, которое потребляет контент через Twitch, YouTube, TikTok и Discord, а не телевидение.
По оценке DATA.BET, среди партнёрских букмекерских платформ число активных пользователей в киберспорте за год выросло на 141%. Одновременно:
GGR увеличился на 78,2%;
объём ставок — на 77%;
число заключённых пари — на 41,7%.
Уже в первом квартале 2026 года тенденция не замедлилась. DATA.BET сообщает, что GGR почти удвоился по сравнению с аналогичным периодом 2025 года, а оборот ставок вырос ещё на 70,6%. Число активных игроков также увеличилось более чем наполовину.
Какие дисциплины сейчас формируют рынок
Несмотря на десятки киберспортивных игр, основной объём ставок до сих пор концентрируется вокруг нескольких дисциплин.
По структуре вовлечения пользователей в сети DATA.BET лидерами стали:
Counter-Strike 2 — 42,7% всей активности;
Valorant — 28,3%;
League of Legends — 17%;
Dota 2 — 10,2%.
Другое исследование — Global Esports Betting Monitor от Sharpr и Abios, построенное на данных букмекерской сети Kambi, показывает схожую картину, хотя с другими пропорциями. Там Counter-Strike обеспечивает около 57% мирового оборота ставок на киберспорт, а League of Legends — ещё 27,3%. Вместе эти две дисциплины формируют более 84% глобального беттинга.
Разница объясняется методологией и выборкой операторов, но общий вывод одинаковый: рынок пока остаётся довольно концентрированным.
Counter-Strike 2 остаётся главной дисциплиной
CS2 удерживает лидерство сразу по нескольким показателям.
Именно эта дисциплина имеет самый насыщенный международный календарь. В течение года проходят ESL Pro Tour, BLAST Premier, PGL, StarLadder, IEM, Esports World Cup и десятки других крупных турниров. Это обеспечивает букмекерам практически непрерывный поток матчей.
По данным DATA.BET, аудитория Counter-Strike 2 за год увеличилась ещё на 42,7%, что стало лучшим результатом среди всех ключевых дисциплин.
Отдельно стоит упомянуть StarLadder Budapest Major 2025. По сравнению с Perfect World Shanghai Major 2024 турнир показал очень заметный рост бизнес-показателей:
оборот ставок — +149%;
число ставок — +148%;
GGR — +210%;
число активных пользователей — +203%.
Это хорошо демонстрирует, насколько крупные международные чемпионаты способны влиять на всю экономику киберспортивного беттинга.
Valorant постепенно выходит в высшую лигу
Если Counter-Strike остаётся главным продуктом для букмекеров, то быстрее всего расширяется именно экосистема Valorant.
По данным DATA.BET, аудитория дисциплины за год выросла на 28,3%, уступая только CS2. Но ещё интереснее выглядит ситуация за пределами главных международных турниров.
Полупрофессиональная сцена Valorant демонстрирует рост практически по всем ключевым показателям:
число турниров и матчей — +89,1%;
оборот ставок — +43,3%;
число ставок — +35,7%;
прибыль операторов — +43%.
Для букмекеров это важный сигнал. Основной поток ставок всё чаще формируется не только во время международных чемпионатов вроде Valorant Champions или Masters. Огромный объём активности обеспечивают региональные лиги VCT, Challengers, академические составы и локальные чемпионаты, которые равномерно заполняют календарь в течение года.
Именно поэтому Valorant постепенно перестаёт быть "второй дисциплиной после CS". Для многих операторов это уже отдельное направление бизнеса, которое позволяет диверсифицировать риски и не зависеть от одного-двух крупных турниров.
Показательно, что в первом квартале 2026 года DATA.BET отметила ещё одну тенденцию: новые пользователи активно приходят именно через крупные события Valorant. Во время турнира Valorant EMEA Clash 2026 68,6% новых игроков на партнёрских платформах впервые сделали ставки именно на этот чемпионат, а на него пришлось 55,4% всех ставок новых пользователей.
Rainbow Six — небольшая дисциплина со стабильной экономикой
Rainbow Six редко попадает в список самых массовых киберспортивных дисциплин. Она не может конкурировать с Counter-Strike или League of Legends по аудитории, однако уже более десяти лет сохраняет стабильную турнирную экосистему.
В 2026 году календарь дисциплины остаётся одним из самых насыщенных:
Six Invitational;
два BLAST R6 Major;
Esports World Cup;
региональные лиги в Европе, Америке и Азии.
Годовой рост аудитории составил всего 0,6%, но для букмекеров важнее оказалась другая тенденция. DATA.BET сообщает, что после расширения количества маркетов и увеличения покрытия матчей Rainbow Six показала значительный рост прибыльности уже в первом квартале 2026 года. Особенно сильную динамику продемонстрировали страны Латинской Америки, где популярность дисциплины традиционно высока.
Этот пример хорошо показывает, что не каждая прибыльная дисциплина должна иметь самую большую аудиторию. Для оператора часто важнее стабильный календарь, прогнозируемая активность пользователей и широкий выбор рынков для ставок.
Почему букмекеры всё больше внимания уделяют Tier-2 и Tier-3 турнирам
Одна из самых интересных тенденций последнего года — быстрое рост роли турниров второго и третьего уровня.
Традиционно большинство операторов концентрировались вокруг Major-чемпионатов, The International, Worlds или других самых рейтинговых событий. DATA.BET считает, что такой подход уже не позволяет максимально использовать потенциал рынка.
По оценке компании, низкоуровневые турниры обеспечили до 30% общей прибыли от киберспортивных ставок в 2025 году.
Причин несколько.
Во-первых, таких матчей значительно больше. Они проходят практически ежедневно и обеспечивают постоянный контент между крупными чемпионатами.
Во-вторых, они равномернее распределены в течение года. Крупные турниры традиционно концентрируются в нескольких периодах сезона, тогда как Tier-2 и Tier-3 закрывают все промежутки между ними.
В-третьих, для букмекеров это дополнительные возможности расширить линию и увеличить время взаимодействия пользователя с платформой.
Именно поэтому DATA.BET прямо называет недооценку нижних дивизионов одной из самых распространённых стратегических ошибок операторов.
Киберспорт продолжает масштабироваться как бизнес
Рост ставок напрямую связан с общим развитием индустрии.
По данным Newzoo, глобальная аудитория киберспорта уже превышает 640 млн человек, а к 2027 году может приблизиться к 700 млн. Основная часть зрителей приходится на поколение до 35 лет — именно ту аудиторию, за которую сегодня конкурируют букмекеры, стриминговые платформы и рекламодатели.
Дополнительный импульс дают крупные мультидисциплинарные события. Esports World Cup в Саудовской Аравии, который объединил десятки дисциплин и рекордный призовой фонд, фактически превратился в аналог Олимпиады для киберспорта. Подобные турниры увеличивают количество трансляций, рекламных интеграций и ставок сразу в нескольких дисциплинах.
В то же время операторы всё активнее расширяют перечень доступных маркетов. Если несколько лет назад основной объём приходился на победителя матча и тоталы, сегодня букмекеры предлагают десятки дополнительных вариантов: результаты отдельных карт, статистику игроков, количество раундов, первые убийства, комбинированные рынки и live-маркеты. Это повышает средний чек и увеличивает количество ставок в рамках одного матча.
Вывод
Для многих операторов киберспорт превращается в одно из ключевых направлений роста.
Цифры это подтверждают. В 2025 году GGR от ставок на киберспорт в партнёрской сети DATA.BET вырос на 78,2%, оборот ставок — на 77%, число активных пользователей — более чем вдвое. Уже в первом квартале 2026 года положительная динамика сохранилась: GGR почти удвоился год к году, а оборот ставок увеличился ещё на 70,6%.
Рынок постепенно перестаёт зависеть только от Counter-Strike или Dota 2. Valorant быстро набирает вес, нижние дивизионы приносят всё больше прибыли, а стабильный турнирный календарь обеспечивает букмекерам постоянный поток контента без сезонных провалов.
Что говорят арбитражники.